Schutz vor BetrugRatgeber
Sicher online bezahlen: welche Zahlungsart dich wann schützt
Am sichersten zahlst du online auf Rechnung, weil du erst nach Erhalt der Ware bezahlst. Lastschrift und Kreditkarte gelten ebenfalls als sicher, denn eine Lastschrift kannst du acht Wochen lang zurückgeben und Kreditkartenzahlungen über ein Chargeback zurückholen. Vorkasse per Überweisung an unbekannte Händler solltest du vermeiden.

Welche Zahlungsart du beim Onlinekauf wählst, entscheidet darüber, ob du dein Geld bei einem Betrug oder einer ausbleibenden Lieferung zurückbekommst. Als Faustregel nennt das Europäische Verbraucherzentrum Deutschland den Grundsatz "Erst die Ware, dann das Geld" [2]. Wichtig ist außerdem, wie du eine Zahlung freigibst und welche Fristen gelten, wenn du Geld zurückholen willst.
Erst die Ware, dann das Geld
Früher wurde online häufig per Vorkasse oder auf Rechnung gekauft. Bei der Vorkasse lag das Risiko ganz beim Käufer, beim Rechnungskauf beim Verkäufer [1]. Heute schalten sich Drittanbieter oder Banken ein, deren Werbung einen für beide Seiten möglichst risikofreien Ablauf verspricht. Laut Verbraucherzentrale bergen aber auch diese Dienste Risiken [1]. Ein Shop darf selbst festlegen, welche Zahlungsarten er anbietet. Ein Recht auf deine Lieblingszahlungsart hast du nicht, der Shop muss die Möglichkeiten aber spätestens zu Beginn des Bestellvorgangs nennen [1]. Für besonders gängige Zahlungsmittel wie Girokarte, Kreditkarten von Visa und Mastercard, SEPA-Überweisung und SEPA-Lastschrift darf er keine Extragebühr verlangen, für Online-Bezahldienste schon [1].
Das BSI empfiehlt, im Einzelfall Komfort und Sicherheit gegeneinander abzuwägen [3]. Die Polizei rät, dich mit einer Zahlungsart vertraut zu machen, bevor du sie zum ersten Mal nutzt, und bei einem Käufer- oder Verkäuferschutz die Bedingungen zu prüfen [12].
Die Zahlungsarten im Vergleich
Den größten Unterschied macht der Zahlungszeitpunkt. Nach Angaben der Verbraucherzentrale hängt davon ab, wie leicht du einen Kauf rückabwickeln kannst: Geld, das du per Vorkasse gezahlt hast, bekommst du nicht so schnell zurück [1].

| Zahlungsart | Wann du zahlst | Was dich schützt |
|---|---|---|
| Rechnung | nach Erhalt der Ware | Du prüfst die Ware, bevor du zahlst [1] |
| SEPA-Lastschrift | meist beim Versand | Erstattung ohne Angabe von Gründen innerhalb von acht Wochen [9] |
| Kreditkarte | vor Erhalt der Ware | Rückbuchung über ein Chargeback, meist bis zu 120 Tage [8] |
| Bezahldienst | je nach Verfahren | Käuferschutz nach den Bedingungen des Anbieters [1] |
| Vorkasse per Überweisung | vor dem Versand | kaum; überwiesenes Geld ist schwer zurückzuholen [1, 4] |
Kauf auf Rechnung
Die Verbraucherzentrale nennt den herkömmlichen Kauf nach Erhalt einer Rechnung die sicherste Option [1]. Du kannst die Ware prüfen und Mängel beanstanden, bevor du zahlst. Viele Shops bieten den Rechnungskauf allerdings nicht an [1]. Oft läuft er über einen Zahlungsdienstleister, an den der Händler seine Forderung abtritt. Bei Problemen hast du es dann mit zwei Unternehmen zu tun: Vom Händler forderst du die Lieferung, während der Dienstleister weiter sein Geld verlangt [2]. Laut BSI musst du in diesem Fall außerdem deine persönlichen Daten beim Dienstleister hinterlegen, eventuell sogar ein Konto eröffnen [3].
SEPA-Lastschrift
Bei der Lastschrift erlaubst du dem Shop, den Betrag von deinem Konto abzubuchen. Dafür gibst du deine kompletten Bankdaten an den Händler weiter [3]. Nach § 675x BGB hast du bei einer SEPA-Basislastschrift auch ohne Angabe von Gründen einen Anspruch auf Erstattung gegen deine Bank. Du musst ihn innerhalb von acht Wochen ab der Belastung geltend machen [9]. Damit kannst du das Geld laut Europäischem Verbraucherzentrum auch ohne Mitwirkung des Händlers zurückholen, etwa wenn nichts geliefert wird [2]. Laut BSI wird dein Konto meist erst beim Versand belastet, du zahlst also vor Erhalt der Ware. Das solltest du nur tun, wenn du dem Händler vertraust [3].
Kreditkarte
Bei Kreditkartenzahlung wird die Ware schnell versendet, und bei Problemen lassen sich Zahlungen unter Umständen zurückfordern [1]. Die Rückbuchung heißt Chargeback und folgt den Regeln der Kartenorganisationen. Das Europäische Verbraucherzentrum nennt Betrug, Fake-Shops und nicht gelieferte Ware als typische Fälle [8]. Der Nachteil: Du gibst deine Kartendaten an den Shop. Ist es ein Fake-Shop, kann das später zu Problemen führen [1]. Das BSI rät, Kartendaten nur verschlüsselt zu übermitteln, erkennbar an einer https-Seite [3]. Mehr zu den Risiken steht unter Kreditkartenbetrug, welche Versicherungen in manchen Karten stecken, unter Versicherungen in der Kreditkarte.
Online-Bezahldienste
Bei einem Bezahldienst hinterlegst du deine Bank- oder Kartendaten einmal und musst sie nicht bei jedem Shop neu eingeben [3]. Manche Dienste bieten einen Käuferschutz, über den du Geld zurückbekommen kannst, wenn mit der Lieferung etwas schiefgeht [1]. Bei PayPal gilt er laut Verbraucherzentrale nicht, wenn du den Kauf über "PayPal-Freunde" abschließt [1]. Die Schwachstelle ist das Konto selbst: Mit Passwort und E-Mail-Adresse können Betrüger einkaufen, wenn keine zweistufige Anmeldung eingerichtet ist [1]. Das BSI empfiehlt deshalb eine Anmeldung mit Passkey oder einem zweiten Faktor und rät, das Konto regelmäßig auf unbekannte Vorgänge zu prüfen [3]. Wie das geht, erklärt Sichere Passwörter und Anmeldung in zwei Schritten.
Vorkasse per Überweisung
Von Vorkasse per Überweisung rät das BSI ab, wenn du den Shop nicht kennst. Ein seriöser Händler bietet meist mindestens eine andere Zahlungsart an [3]. Die Polizei nennt Vorkasse die beliebteste Zahlart unter Betrügern, denn einmal überwiesenes Geld zurückzuholen sei extrem schwierig und nur selten erfolgreich [4]. Fake-Shops zeigen oft bis zum letzten Bestellschritt mehrere Zahlungsarten an und verlangen dann doch Vorkasse. Woran du solche Shops erkennst, steht unter Fake-Shops erkennen, eine Prüfliste zum Anklicken bietet Online-Shop prüfen.
Nachnahme, Bargeldtransfer und Gutscheinkarten
Bei der Nachnahme zahlst du beim Zusteller, bevor du die Ware kontrollieren kannst. Fällt dir danach ein Fehler auf, wird die Erstattung laut BSI relativ kompliziert [3]. Die Polizei rät, beim Onlinekauf keine Zahlungsdienste wie Western Union oder paysafecard zu nutzen [5]. Das Europäische Verbraucherzentrum rät, nie einen Bargeldtransfer an jemanden zu schicken, den du nicht persönlich kennst, weil Empfänger ihre Identität dabei verschleiern können [2].
Zahlungen freigeben: starke Kundenauthentifizierung
Seit der EU-Zahlungsdiensterichtlinie PSD2 müssen Unternehmen dich beim Bezahlen im Internet über zwei Faktoren aus verschiedenen Kategorien identifizieren, zum Beispiel ein Passwort und einen Code auf dem Handy [2]. Bei Kreditkarten heißt das Verfahren 3D-Secure. Damit bestätigst du als rechtmäßiger Inhaber eine Zahlung, je nach Bank mit Einmal-Passwort oder biometrischem Merkmal [3].
Genau diesen zweiten Faktor wollen Betrüger haben. Die Polizei beschreibt Anrufe angeblicher Bankmitarbeiter, die vor einer verdächtigen Abbuchung warnen und nach einem gerade per SMS eingetroffenen Code fragen. Mit diesem Code schalten die Täter deine Karte auf ihrem eigenen Handy für das mobile Bezahlen frei [7]. Gib solche Codes niemals weiter, leg auf und ruf deine Bank über die offizielle Nummer zurück [7]. Eine TAN oder PIN fragt laut BSI kein seriöser Händler bei der Übermittlung von Bankdaten ab [3].
Bei Privatkäufen und Kleinanzeigen
Zwischen Privatleuten ist es üblich, dass der Verkäufer zuerst das Geld bekommt und dann verschickt. Deshalb ist Vorkassebetrug auf Kleinanzeigenportalen häufig [4]. Die Polizei rät, bei Privatkäufen die offiziellen Bezahlsysteme der Plattform zu nutzen, die oft einen Käuferschutz bieten, und niemals vorab per Überweisung oder über "Freunde und Familie" bei PayPal zu zahlen, wenn du den Verkäufer nicht persönlich kennst [6].
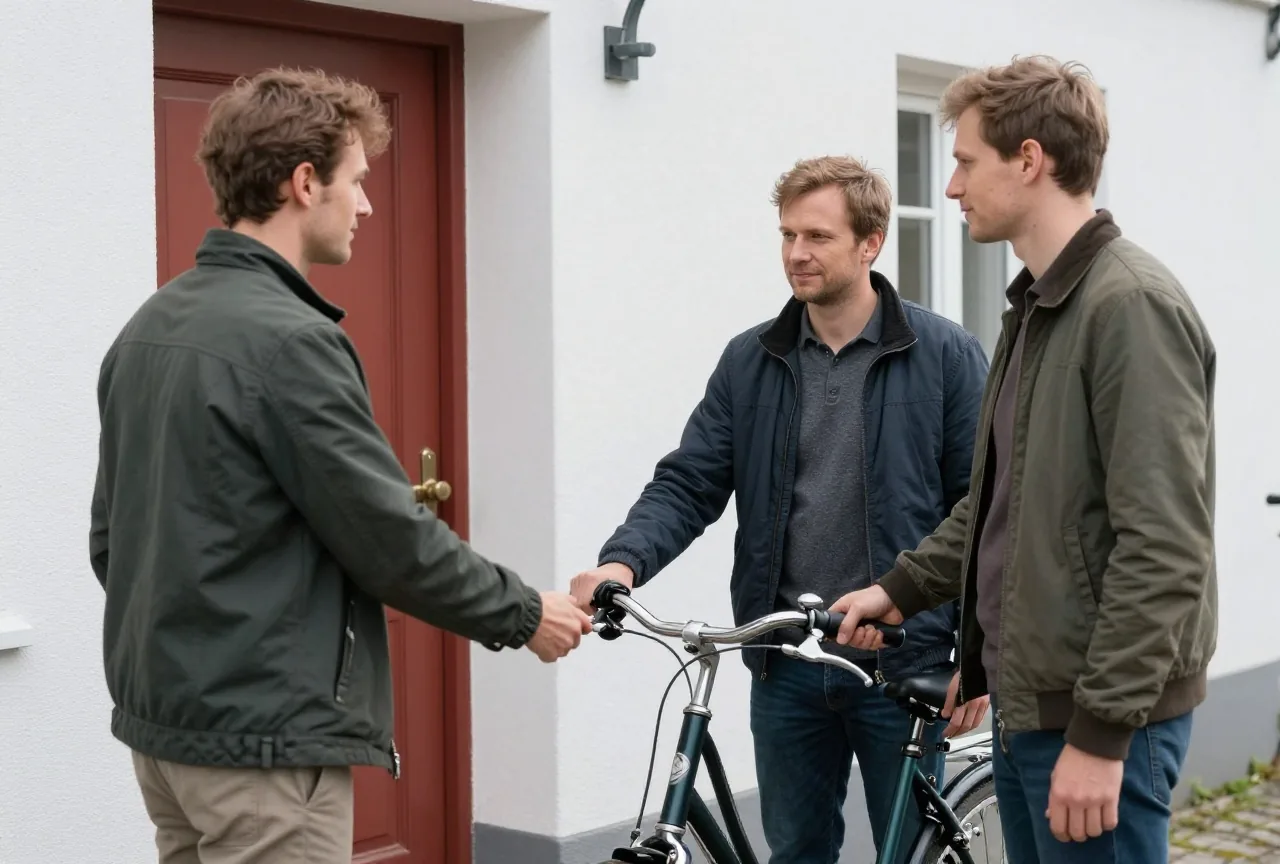
Eine besondere Masche ist der Dreiecksbetrug. Du bezahlst den Betrüger, der die Ware mit deinen Daten bei einem echten Händler auf Rechnung bestellt und an dich schicken lässt. Du bekommst die Ware, später fordert der Händler das Geld von dir [6]. Stutzig werden solltest du, wenn du privat kaufst, aber Neuware von einem Händler kommt oder eine Rechnung auf deinen Namen im Paket liegt. Dann wendest du dich sofort an den Händler, von dem das Paket stammt [6].
Wenn etwas schiefgeht
Hast du per Überweisung bezahlt, wende dich sofort an deine Bank. Wurde das Geld noch nicht abgebucht und dem Empfänger noch nicht gutgeschrieben, kann sie die Überweisung stoppen. Ist es schon gutgeschrieben, ist es laut Europäischem Verbraucherzentrum zu spät [2]. Eine Lastschrift gibst du innerhalb von acht Wochen über deine Bank zurück [9].

Für eine Kreditkartenzahlung beantragst du das Chargeback bei der Bank, die deine Karte ausgegeben hat, nicht bei Visa oder Mastercard [8]. Die Kartenunternehmen gewähren in der Regel bis zu 120 Tage, meist ab dem Datum der Abbuchung auf der Abrechnung. Bei nicht gelieferter Ware solltest du handeln, sobald absehbar ist, dass nichts mehr kommt, innerhalb von etwa 30 Tagen [8]. Leg Bestellbestätigung, Kartenabrechnung und den Schriftverkehr mit dem Händler bei [8].
Anders liegt der Fall, wenn jemand ohne deine Zustimmung mit deinen Daten bezahlt hat. Bei einem nicht autorisierten Zahlungsvorgang muss deine Bank dir den Betrag nach § 675u BGB unverzüglich erstatten, spätestens bis zum Ende des folgenden Geschäftstags, nachdem du ihn gemeldet hast. Hat die Bank einer zuständigen Behörde schriftlich berechtigte Gründe für den Verdacht mitgeteilt, dass du selbst betrügerisch gehandelt hast, muss sie die Erstattung unverzüglich prüfen und leisten, wenn sich der Verdacht nicht bestätigt [11]. Nach § 675v BGB kann sie von dir bei einem verlorenen, gestohlenen oder missbrauchten Zahlungsinstrument bis zu 50 Euro verlangen. Den ganzen Schaden trägst du, wenn du in betrügerischer Absicht oder vorsätzlich oder grob fahrlässig gegen deine Pflichten verstoßen hast [10]. Für Schäden nach deiner Sperranzeige haftest du nicht, und auch nicht, wenn die Bank keine starke Kundenauthentifizierung verlangt hat, es sei denn, du hast betrügerisch gehandelt [10]. Wie das im Einzelfall aussieht, beschreibt Wer zahlt, wenn Betrüger dein Konto leeren.
Sind Karte oder Online-Banking betroffen, sperrst du sie über den Sperr-Notruf 116 116. Er ist rund um die Uhr erreichbar, aus dem Ausland über +49 116 116 [13]. Danach erstattest du Anzeige bei der Polizei [4, 13]. Die Schritte der Reihe nach zeigt der Notfallplan nach Betrug.
- Organisation Bezahlen beim Online-Shopping: Vor- und Nachteile von Bezahldiensten. Verbraucherzentrale Bundesverband. Stand 27.11.2025. abgerufen am 29.10.2026
- Organisation Zahlungsmethoden im Internet: Welche Zahlungsmethoden sind sicher?. Europäisches Verbraucherzentrum Deutschland. Stand 30.04.2026. abgerufen am 29.10.2026
- Behörde Welche Bezahlmethode ist online die sicherste?. Bundesamt für Sicherheit in der Informationstechnik. Stand ohne Datum. abgerufen am 29.10.2026
- Behörde Online-Betrug: Vorkassebetrug. Polizeiliche Kriminalprävention der Länder und des Bundes. Stand ohne Datum. abgerufen am 29.10.2026
- Behörde Fake-Shops: Beim Onlinekauf immer misstrauisch sein. Polizeiliche Kriminalprävention der Länder und des Bundes. Stand ohne Datum. abgerufen am 29.10.2026
- Behörde Online-Betrug: Dreiecksbetrug. Polizeiliche Kriminalprävention der Länder und des Bundes. Stand ohne Datum. abgerufen am 29.10.2026
- Behörde Online-Betrug: Betrug beim mobilen Bezahlen. Polizeiliche Kriminalprävention der Länder und des Bundes. Stand ohne Datum. abgerufen am 29.10.2026
- Organisation Chargeback: So holen Sie Kreditkartenzahlungen zurück. Europäisches Verbraucherzentrum Deutschland. Stand 31.03.2026. abgerufen am 29.10.2026
- Gesetz § 675x BGB: Erstattungsanspruch bei einem vom oder über den Zahlungsempfänger ausgelösten autorisierten Zahlungsvorgang. Bundesministerium der Justiz. Stand ohne Datum. abgerufen am 29.10.2026
- Gesetz § 675v BGB: Haftung des Zahlers bei missbräuchlicher Nutzung eines Zahlungsinstruments. Bundesministerium der Justiz. Stand ohne Datum. abgerufen am 29.10.2026
- Gesetz § 675u BGB: Haftung des Zahlungsdienstleisters für nicht autorisierte Zahlungsvorgänge. Bundesministerium der Justiz. Stand ohne Datum. abgerufen am 29.10.2026
- Behörde Stoppen, Hinterfragen, Schützen: die SHS-Regel. Polizeiliche Kriminalprävention der Länder und des Bundes. Stand ohne Datum. abgerufen am 29.10.2026
- Organisation Sperr-Notruf 116 116. Sperr-Notruf 116 116 e.V.. Stand ohne Datum. abgerufen am 29.10.2026
- Gesetz § 676b BGB: Anzeige nicht autorisierter oder fehlerhaft ausgeführter Zahlungsvorgänge. Bundesministerium der Justiz. Stand ohne Datum. abgerufen am 29.10.2026
Zuletzt geprüft am 30.10.2026, nächste Prüfung spätestens im Oktober 2027. Fehler entdeckt? Schreib uns.
Weitere Artikel
 SchutzOnline-Banking sicher nutzenWelche TAN-Verfahren das BSI für sicher hält, warum ein Überweisungslimit hilft, wie der Namensabgleich funktioniert und wer …
 SchutzPrüfen, ob deine Daten in einem Datenleck steckenMit dem Identity Leak Checker des HPI und Have I Been Pwned prüfst du, ob deine E-Mail-Adresse in einem Datenleck steckt.
 SchutzKinder und Jugendliche vor Betrug und Kostenfallen im Netz schützenIn-App-Käufe, Abos über die Handyrechnung, Erpressung mit Bildern: Wie Eltern Kinder vor Betrug im Netz schützen und was …
 Über diese SeiteWer betrug.domain-root.de herausgibt, auf welche Quellen sich die Ratgeber stützen, was die Prüfwerkzeuge tun und wie sich …