Hilfe und Recht nach BetrugRatgeber
Versicherungsbetrug: Maschen, Strafen und was Versicherte wissen sollten
Versicherungsbetrug ist das Erschleichen von Versicherungsleistungen durch falsche Angaben, etwa ein erfundener Diebstahl oder ein aufgebauschter Schaden. Strafbar ist das als Betrug nach § 263 StGB mit bis zu fünf Jahren Freiheitsstrafe, wer versicherte Sachen selbst beschädigt, um zu kassieren, auch nach § 265 StGB. Dazu kann der Täter den Versicherungsschutz ganz oder teilweise verlieren.
Ein Fahrrad, das nie gestohlen wurde, ein Handy, das nicht durch Fremdverschulden kaputtging, ein Unfall, den jemand absichtlich herbeigeführt hat: Versicherungsbetrug hat viele Formen. Der Gesamtverband der Deutschen Versicherungswirtschaft (GDV) schätzt den Schaden in der Schaden- und Unfallversicherung inzwischen auf mehr als sechs Milliarden Euro pro Jahr [3]. Früher lag die Schätzung bei rund vier bis fünf Milliarden Euro, den Anstieg führt der Verband auf gestiegene Kosten zurück; der Anteil der Verdachtsfälle an allen Schadenmeldungen sei dagegen langfristig unverändert [3]. Diese Seite erklärt, welche Maschen es gibt, was das Strafrecht und das Versicherungsvertragsrecht vorsehen und wie du als ehrlicher Versicherter mit dem Thema umgehst.
Wie häufig Versicherungsbetrug ist
Nach Einschätzung der Betrugsabwehr der Versicherer ist rund jede zehnte Schadenmeldung auffällig, und dieser Anteil ist seit Langem stabil [3]. Der GDV betont dabei selbst, dass ein Verdachtsfall noch kein nachgewiesener Betrug ist [3]. Etwa die Hälfte der dubiosen Schäden entfällt auf die Kfz-Versicherung, der Rest auf andere Sparten, besonders oft auf die private Haftpflicht- und die Hausratversicherung [3].
Bezahlt wird der Schaden am Ende über die Beiträge. Das Hinweis- und Informationssystem der Versicherer begründet der GDV damit, dass der Versichertengemeinschaft durch fehlerhafte, unwahre, unvollständige oder betrügerische Angaben jährlich ein Schaden von rund sechs Milliarden Euro entsteht [4].
Die typischen Maschen
Der GDV unterscheidet unter anderem diese Betrugsmuster [3]:
- Beim fiktiven Schaden gibt es überhaupt keinen Schaden, etwa ein angeblich gestohlenes Fahrrad, belegt mit einer gefälschten Rechnung.
- Beim fingierten oder verlagerten Schaden ist der Schaden echt, aber nicht versichert. Er wird einer anderen Ursache oder Person zugeschrieben, zum Beispiel ein selbst beschädigtes Smartphone, dessen Schaden angeblich eine andere Person verursacht hat.
- Beim provozierten Schaden führen Täter einen Unfall absichtlich herbei. Das Opfer merkt davon oft nichts.
- Beim ausgenutzten Schaden ist ein echter Versicherungsfall der Anlass, etwa ein Einbruch, und es werden zusätzliche Gegenstände abgerechnet, die gar nicht gestohlen wurden.
Neu ist der Einsatz künstlicher Intelligenz. Der GDV schreibt, generative KI senke die technischen Hürden für Manipulationen, etwa an Fotos und Belegen. Die Versicherer setzen deshalb ihrerseits auf Bild- und Dokumentenforensik und KI-gestützte Prüfungen, die endgültige Bewertung bleibt nach Angaben des Verbands bei Fachleuten [3].
Was das Strafrecht sagt
Wer eine Versicherung mit falschen Angaben zur Zahlung bringt, begeht in aller Regel einen Betrug nach § 263 StGB. Darauf stehen Freiheitsstrafe bis zu fünf Jahren oder Geldstrafe, der Versuch ist strafbar [1]. Ein Versuch liegt vor, sobald der Täter nach seiner Vorstellung unmittelbar zur Tat ansetzt [12]. Strafbar ist also schon die abgeschickte falsche Schadenmeldung, auch wenn die Versicherung den Schwindel bemerkt und nicht zahlt.
Einen besonders schweren Fall mit sechs Monaten bis zehn Jahren Freiheitsstrafe nennt das Gesetz ausdrücklich für das Vortäuschen eines Versicherungsfalls, nachdem der Täter oder ein anderer zu diesem Zweck eine Sache von bedeutendem Wert in Brand gesetzt oder ein Schiff zum Sinken oder Stranden gebracht hat [1]. Gewerbsmäßiges Handeln und Banden fallen ebenfalls unter die Regelbeispiele [1].
Schon vor der Schadenmeldung greift § 265 StGB, der Versicherungsmissbrauch. Strafbar ist, wer eine versicherte Sache beschädigt, zerstört, in ihrer Brauchbarkeit beeinträchtigt, beiseiteschafft oder einem anderen überlässt, um sich oder einem Dritten Leistungen aus der Versicherung zu verschaffen. Die Strafe ist Freiheitsstrafe bis zu drei Jahren oder Geldstrafe, der Versuch ist strafbar [2]. Kommt es danach zum Betrug, wird nur dieser bestraft, weil § 265 nur gilt, wenn die Tat nicht schon nach § 263 mit Strafe bedroht ist [2]. Wer sein Auto selbst "verschwinden" lässt, um es als gestohlen zu melden, landet also im Strafrecht, auch wenn er die Meldung am Ende doch nicht abschickt. Der einfache Betrug und der Versicherungsmissbrauch verjähren nach fünf Jahren, weil ihr Höchstmaß über einem und höchstens bei fünf Jahren liegt; Strafschärfungen für besonders schwere Fälle verlängern die Frist nicht [11]. Mehr zu allen Tatbeständen steht unter Betrug und verwandte Straftaten im Strafgesetzbuch.
Folgen im Versicherungsvertrag
Neben der Strafe drohen Folgen nach dem Versicherungsvertragsgesetz (VVG). Nach einem Versicherungsfall darf der Versicherer verlangen, dass du ihm jede Auskunft erteilst, die zur Feststellung des Versicherungsfalls oder des Umfangs seiner Leistung erforderlich ist, und Belege vorlegst, soweit das zumutbar ist [6]. Diese Pflichten sind Obliegenheiten. Verletzt du eine solche Obliegenheit vorsätzlich, ist der Versicherer leistungsfrei, sofern der Vertrag das vorsieht. Normalerweise muss er trotzdem zahlen, wenn die Verletzung keinen Einfluss auf den Versicherungsfall oder seine Leistung hatte. Diese Ausnahme gilt nicht, wenn du arglistig gehandelt hast [7]. Wer bei der Schadenmeldung lügt, riskiert also die gesamte Leistung, auch für den Teil des Schadens, der echt war. Bei Pflichten nach dem Versicherungsfall setzt die Leistungsfreiheit allerdings voraus, dass der Versicherer dich durch gesonderte Mitteilung in Textform auf diese Rechtsfolge hingewiesen hat [7].
Anders liegt es bei Fehlern ohne Absicht. Hat jemand eine Obliegenheit nur grob fahrlässig verletzt, darf der Versicherer seine Leistung lediglich im Verhältnis zur Schwere des Verschuldens kürzen. Dabei muss der Versicherungsnehmer beweisen, dass keine grobe Fahrlässigkeit vorlag [7]. Ein vergessener Beleg oder eine ungenaue Zeitangabe ist deshalb etwas anderes als eine erfundene Rechnung, und es lohnt sich, Fehler in der eigenen Meldung selbst zu berichtigen, sobald du sie bemerkst.
Wer den Versicherungsfall vorsätzlich herbeiführt, bekommt ebenfalls nichts. Bei grober Fahrlässigkeit darf der Versicherer seine Leistung nach der Schwere des Verschuldens kürzen [8].
Auch beim Abschluss des Vertrags zählt die Wahrheit. Du musst die Gefahrumstände anzeigen, nach denen der Versicherer in Textform gefragt hat. Verletzt du diese Pflicht vorsätzlich oder grob fahrlässig, kann er vom Vertrag zurücktreten, sofern er dich zuvor durch gesonderte Mitteilung in Textform auf die Folgen hingewiesen hat [9]. Bei arglistiger Täuschung bleibt ihm außerdem die Anfechtung des Vertrags [10]. Was du bei Vertrag und Schaden beachten musst, erklärt versicherung.domain-root.de unter Obliegenheiten: deine Pflichten als Versicherter.
Das HIS: wie Versicherer Auffälligkeiten erkennen
Die Versicherer betreiben eine gemeinsame Auskunftei, das Hinweis- und Informationssystem HIS. Es soll die Risikoprüfung erleichtern und Versicherungsbetrug bekämpfen. Seit dem 01.10.2025 betreibt es die Besurance HIS GmbH [4]. Gespeichert werden Angaben zu Personen, Fahrzeugen und Immobilien, für jede dieser Gruppen gibt es ein eigenes Formular zur Selbstauskunft [5]. Nach Angaben des Betreibers werden Betroffene durch den Versicherer informiert, wenn ihre Daten gemeldet werden [5].
Der GDV schreibt ausdrücklich, ein Hinweis im HIS sei kein Beweis für Betrug, er könne aber eine genauere Prüfung des Einzelfalls auslösen [3]. Daneben nennen die Versicherer Plausibilitätsprüfungen, Rechnungschecks und Nachfragen nach § 31 VVG als Mittel der Betrugsabwehr [3].
Wenn Betrüger dich in einen Unfall verwickeln
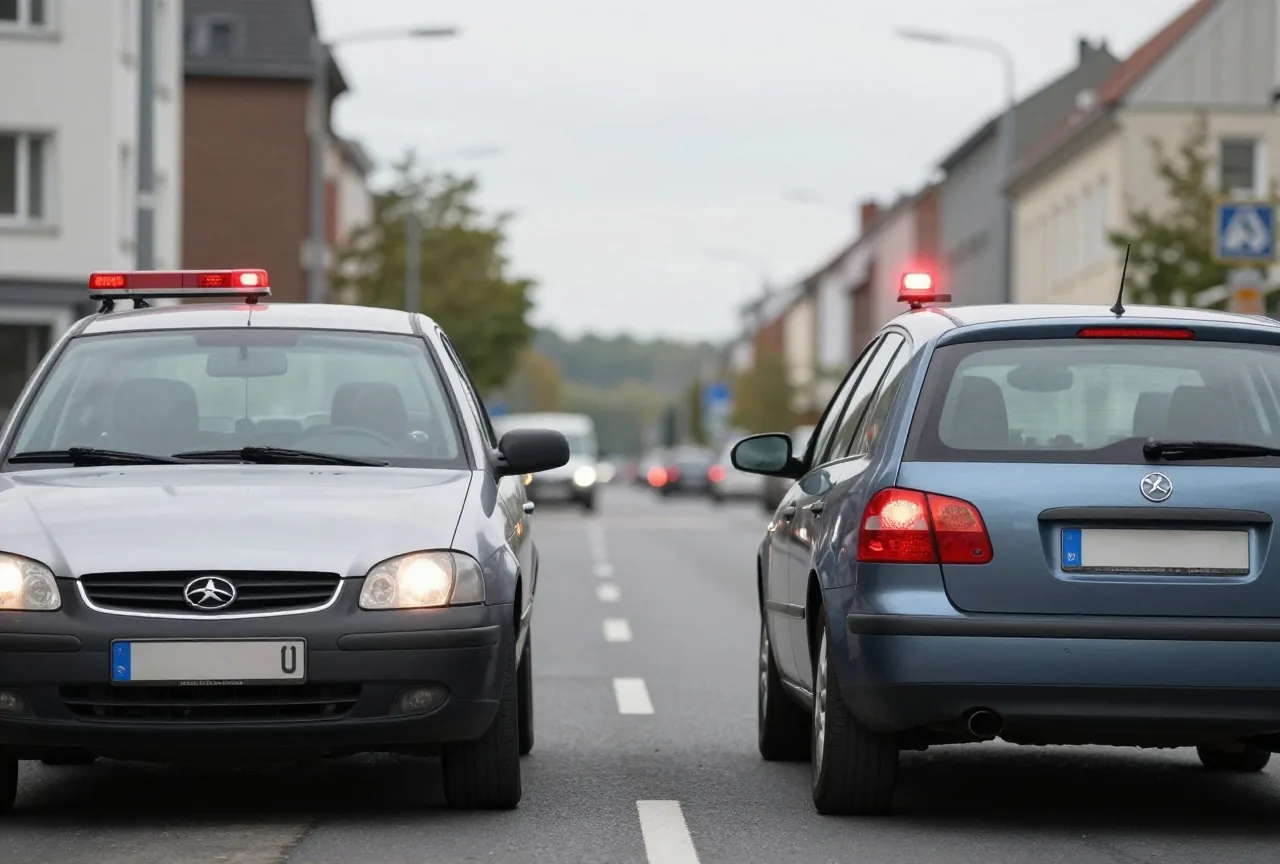
Beim provozierten Unfall bist du als Autofahrer das Werkzeug der Täter. Sie verursachen absichtlich einen Zusammenstoß, bei dem du nach dem ersten Anschein schuld bist, und kassieren dann bei deiner Haftpflichtversicherung. Der GDV nennt Fußgängerüberwege und Einmündungen mit parallelen Fahrstreifen als bevorzugte Tatorte [3]. Warnzeichen sind ein Spurwechsel vor dem Zusammenstoß, eine plötzlich erhöhte Geschwindigkeit des anderen Fahrzeugs und ein falsches Handzeichen. Oft winkt der Täter, du könntest die Spur wechseln oder einscheren, und gibt dann Gas. Weitere Hinweise sind routiniertes Auftreten des Unfallbeteiligten, Zeugen, die zusätzlich Druck machen, und Vorschäden am Fahrzeug [3].
Wie du einen Schaden vollständig meldest, steht auf versicherung.domain-root.de unter Schaden richtig melden, Besonderheiten beim Autounfall unter Autounfall: was du der Versicherung meldest.
Wenn die Versicherung dich verdächtigt
Auch ehrliche Kunden geraten manchmal in eine Betrugsprüfung, etwa weil ihr Schaden kurz nach Vertragsbeginn eintrat oder Belege fehlen. Die Versicherung darf dann nachfragen und Unterlagen verlangen, soweit sie dir zumutbar sind [6]. Beantworte die Fragen sachlich und vollständig, und reiche nach, was du hast: Kaufbelege, Fotos, Kontoauszüge, Zeugen. Lehnt die Versicherung die Zahlung ab, kannst du dich beschweren oder einen Anwalt einschalten, die Wege beschreibt Wenn die Versicherung nicht zahlt. Rechtlichen Rat zum Versicherungsrecht gibt es auch bei der Verbraucherzentrale.
Wer erfährt, dass jemand anderes eine Versicherung betrügt, kann das der betroffenen Versicherung oder der Polizei melden. Wie eine Strafanzeige abläuft, steht unter Betrug anzeigen. Zu Betrugsfällen rund um Cyberversicherungen von Firmen gibt es eine eigene Seite: Cyberversicherung für Unternehmen.
- Gesetz § 263 StGB: Betrug. Bundesministerium der Justiz, gesetze-im-internet.de. Stand ohne Datum. abgerufen am 29.10.2026
- Gesetz § 265 StGB: Versicherungsmißbrauch. Bundesministerium der Justiz, gesetze-im-internet.de. Stand ohne Datum. abgerufen am 29.10.2026
- Organisation Dossier: Versicherungsbetrug. Gesamtverband der Deutschen Versicherungswirtschaft (GDV). Stand 19.10.2026. abgerufen am 29.10.2026
- Organisation Das Hinweis- und Informationssystem (HIS) der Versicherungswirtschaft. Gesamtverband der Deutschen Versicherungswirtschaft (GDV). Stand 01.10.2025. abgerufen am 29.10.2026
- Organisation Besurance HIS: Selbstauskunft. Besurance HIS GmbH. Stand ohne Datum. abgerufen am 29.10.2026
- Gesetz § 31 VVG: Auskunftspflicht des Versicherungsnehmers. Bundesministerium der Justiz, gesetze-im-internet.de. Stand ohne Datum. abgerufen am 29.10.2026
- Gesetz § 28 VVG: Verletzung einer vertraglichen Obliegenheit. Bundesministerium der Justiz, gesetze-im-internet.de. Stand ohne Datum. abgerufen am 29.10.2026
- Gesetz § 81 VVG: Herbeiführung des Versicherungsfalles. Bundesministerium der Justiz, gesetze-im-internet.de. Stand ohne Datum. abgerufen am 29.10.2026
- Gesetz § 19 VVG: Anzeigepflicht. Bundesministerium der Justiz, gesetze-im-internet.de. Stand ohne Datum. abgerufen am 29.10.2026
- Gesetz § 22 VVG: Arglistige Täuschung. Bundesministerium der Justiz, gesetze-im-internet.de. Stand ohne Datum. abgerufen am 29.10.2026
- Gesetz § 78 StGB: Verjährungsfrist. Bundesministerium der Justiz, gesetze-im-internet.de. Stand ohne Datum. abgerufen am 29.10.2026
- Gesetz § 22 StGB: Begriffsbestimmung (Versuch). Bundesministerium der Justiz, gesetze-im-internet.de. Stand ohne Datum. abgerufen am 29.10.2026
Zuletzt geprüft am 30.10.2026, nächste Prüfung spätestens im Oktober 2027. Fehler entdeckt? Schreib uns.
Weitere Artikel
 HilfeNotfallplan nach BetrugBetrogen, was tun? Wähle aus, was passiert ist: Geld überwiesen, Karte, Konto, Daten oder Identität.
 HilfeKarte und Konto sperren nach Betrug und Geld zurückholenSperr-Notruf 116 116, KUNO-Sperre bei der Polizei, Lastschrift zurückgeben, Chargeback: was du nach Kartenbetrug oder …
 Über diese SeiteWer betrug.domain-root.de herausgibt, auf welche Quellen sich die Ratgeber stützen, was die Prüfwerkzeuge tun und wie sich …